電子マネーの残高を現金に戻せるかどうかは、どの電子マネーかで決まります。
公式アプリから銀行口座へ出金できるもの、駅の窓口で払いもどせるもの、どうやっても現金に戻らないものの3つに分かれ、分かれ目は法律上の扱いの違いにあります。
この記事では、2026年10月9日に各社の公式サイト・利用規約・資金決済法の条文を開いて確かめた内容をもとに、券種ごとの「戻せる・戻せない」を一覧にし、自分の残高がどれに当たるかを見分ける手順をまとめました。
商品を買って売る方法や現金化業者に頼む方法は、各社の規約やカード会社の会員規約が禁じており、残高の失効やアカウント停止、カードの利用停止につながります。
現金に戻す正規の道は、公式の出金と交通系ICの払いもどしの2つです。
 カエタイ編集部
- 電子マネーを「現金に戻せるか」で3つに分けた一覧表
- 出金できる残高とできない残高が分かれる法律上の理由
- アプリの画面で自分の残高の種類を見分ける手順
- 出金手数料と上限の比較、手取りの計算例
- 現金に戻せない残高を損せず使い切る考え方
- 「商品を買って売る」「現金化業者」が引っかかる規約と、起きやすい被害
-
 買取スイート
 詳細を見る買取率93%振込30分20種対応
高額で高価の激アマ買取を実施中!
-
 買取ボブ
 詳細を見る買取率90%振込10分16種対応
もっとも古い老舗の優良ショップ大手の運営!
-
 買取将軍
 詳細を見る買取率90%振込まで30分16種対応
業界大手運営!appleギフト券を買取強化!
電子マネーの残高は「現金に戻せるか」で3つに分かれる
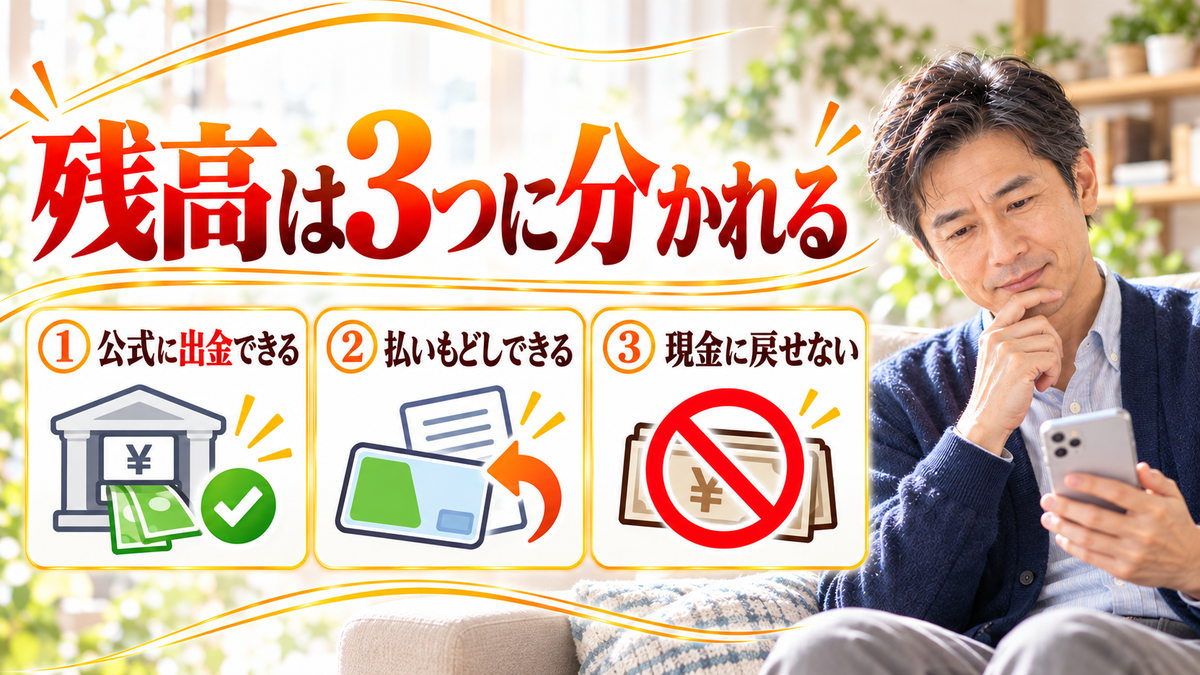
まず、主な電子マネーを「現金に戻す方法があるか」で分けた表を見てください。
手数料や条件は各社の公式ページで確認したもので、券種名をクリックしなくても判断できるように要点だけ載せています。
| 分類 | 電子マネー・残高 | 現金に戻す方法と条件(各社公式で確認) |
|---|---|---|
| ① 公式に出金できる | PayPayマネー | 本人確認済みの残高を自分の銀行口座へ出金。PayPayマネーライトは本人確認後も出金不可 |
| au PAY マネー | auじぶん銀行へは手数料無料、他行は1回220円、1回の上限10万円 | |
| 楽天キャッシュ【プレミアム型】 | 出金先が楽天銀行なら1万円未満のときだけ100円かかる。楽天カードや楽天銀行口座からチャージした基本型は不可 | |
| ソフトバンクカード 現金バリュー | 金融機関口座へ出金できる。まとめて支払いでチャージしたプリペイドバリューは不可 | |
| PayPal残高 | 本人確認と日本の銀行口座登録で引き出し。5万円未満は250円、5万円以上は無料 | |
| ② 払いもどしできる | Suica(カード・モバイル) | 残額から手数料220円を差し引いて払いもどし。カード型はデポジット500円も戻る |
| PASMO | 駅・バス窓口で「残額−220円+デポジット500円」(PASMO取扱規則第24条) | |
| ③ 現金に戻せない | WAON | 公式FAQで「一度チャージされた電子マネーは返金することはできません」と案内 |
| 楽天Edy | 楽天Edyサービス利用約款第12条で、サービス終了時などを除き払戻しはできないと規定 | |
| nanaco(チャージ済み残高) | チャージ後の換金・返金は不可。買取サイトの対象は登録前のnanacoギフトIDだけ | |
| dカード プリペイド | チャージのキャンセル・残高の払い戻しは不可(三井住友カードの案内) | |
| QUICPay・iD | 登録したカードで払う仕組みで、払い戻す残高そのものがない |
分類①と②は、発行元が用意した手続きで現金が手元に戻ります。
分類③は、買い物で使い切るのが基本の出口です。
同じブランドの中でも、チャージのしかたで①と③に分かれるものがある点に気を付けてください。PayPay・au PAY・楽天ペイは、残高の中に「出金できる分」と「できない分」が混ざっていることがよくあります。
出金できる残高とできない残高が分かれる理由
「同じアプリの残高なのに、なぜ一部だけ出金できないのか」は、検索でもよく出てくる疑問です。
答えは、残高が法律上どちらの仕組みで発行されているかにあります。
前払式支払手段は、原則として払い戻しが禁じられている
WAONや楽天Edy、PayPayマネーライトのような「先にお金を払って、あとで買い物に使う残高」は、資金決済法でいう前払式支払手段です。
資金決済法第20条第5項は、前払式支払手段の発行者に対し、業務を廃止したときなどを除いて保有者に払戻しをしてはならないと定めています。
つまり、発行元が「返金できません」と案内しているのは各社のサービス上の都合ではなく、法律の原則に沿ったものです。
例外は、発行元が業務をやめるときの払戻し手続き(同条第1項)などで、金融庁も「商品券(プリペイドカード)の払戻しについて」というページで、利用終了時の払戻手続きの流れと、実施中の発行者の一覧を公開しています。
楽天Edyの約款も同じ考え方で書かれている
楽天Edyサービス利用約款の第12条(Edyの払戻し)は、「Edyの払戻しは、前条第2項、本条、第18条及び第20条に定める場合又は当社が特に認める場合を除き、行うことができません」としています。
払戻しが認められるのは、カードの破損などで残高が消えたときの返還や、楽天Edyサービスを全面的に終了するときなどに限られます。
ほかの前払式の電子マネーも、表現は違っても同じ線で規約が書かれていると考えてよいでしょう。
サービス終了のときだけは払い戻しを受けられる
前払式の電子マネーでも、発行元がサービスをやめるときは払い戻しを受けられます。
資金決済法第20条第2項では、発行元は払戻しをする旨と、60日を下らない期間内に申し出るべきことを公告し、保有者に知らせなければならないとされています。
この期間内に申し出ないと、法律に基づく払戻しの手続きからは外れてしまいます。
使っていないカードやアプリでも、発行元から「サービス終了」の知らせが届いたら、申出の期限だけは確かめておいてください。
出金できる残高は「資金移動業」の扱い
一方、PayPayマネーやau PAY マネー、楽天キャッシュ【プレミアム型】のように出金できる残高は、本人確認を済ませたうえで、銀行口座や売上金など自分のお金から入れた分に限られます。
こうした残高は送金・出金ができる別の仕組み(資金移動業)で扱われているため、銀行口座に戻せます。
PayPayのヘルプでも、本人確認前にできたマネーライトが、本人確認のあとに出金できるマネーへ切り替わることはないと注意されており、出金できるかどうかはチャージした時点で決まることが分かります。
後払いでチャージした分はどのサービスも出金できない
クレジットカードや携帯料金の合算払いでチャージした残高は、PayPay・au PAY・楽天ペイ・ソフトバンクカードのどれでも出金の対象外です。
後払いで入れた残高を出金できてしまうと、カードのショッピング枠をそのまま現金に換えられることになるからです。
「カードでチャージして出金する」道はどのサービスにも用意されていない、と覚えておくと判断を誤りません。
自分の残高がどの分類か見分ける手順
残高を現金にしたいと思ったら、業者を探す前に手元のアプリやカードで次の順に確かめてください。
- 電子マネーの名前を確かめる:交通系IC(Suica・PASMOなど)なら分類②。WAON・楽天Edy・nanaco・dカード プリペイドなら分類③
- 決済アプリなら残高の内訳を開く:PayPayは「PayPayマネー」と「PayPayマネーライト」、au PAYは「au PAY マネー」と「au PAY マネーライト」、楽天ペイは「プレミアム型」と「基本型」に分かれて表示される
- 本人確認の状態を見る:本人確認が済んでいなければ、出金できる残高はまだ無い
- 出金の画面を開いてみる:出金可能額として表示された金額が、公式に現金へ戻せる上限
- 出金先の口座と手数料を確かめる:発行元のグループ銀行は手数料が安いか無料のことが多い
出金可能額が0円なら、その残高は分類③と同じ扱いで、使い切るしかありません。
PayPayの残高の種類はヘルプの「PayPay残高(マネー、マネーライト)とPayPayポイントとは」に一覧表があり、本人確認の要否や出金の可否、有効期限の違いが確認できます。
PayPayマネーライトしか持っていない人は、規約と使い道を詳しくまとめた記事も参考にしてください。
公式に出金できる残高の手数料と上限
分類①の出金手数料は、無料から250円程度です。
ここでは、2026年10月9日時点で各社の公式ページに書かれていた条件を並べます。
| 残高 | 出金手数料 | 上限・条件 |
|---|---|---|
| au PAY マネー | auじぶん銀行は無料、それ以外の銀行は1回220円 | 1回の出金上限は10万円 |
| 楽天キャッシュ【プレミアム型】 | 出金先が楽天銀行なら、1回1万円以上で0円、それ未満で100円 | 出金は211円以上・1円単位。1回100万円まで |
| PayPal残高 | 5万円未満は250円、5万円以上は無料 | 本人確認と日本の銀行口座の登録が必要 |
| PayPayマネー | 出金先の銀行によって異なる(アプリの出金画面で表示) | 本人確認が必要。PayPayマネーライトは不可 |
手取りの計算例
au PAY マネーに3万円あり、auじぶん銀行以外の口座へ出金する場合は、手数料220円を引いた29,780円が口座に入ります。
PayPal残高が3万円なら、250円を引いた29,750円です。
同じ3万円分のギフト券を買取サイトに売ると、買取率が85%でも25,500円で、公式の出金とは4,000円以上の差が出ます。
出金できる残高があるなら、公式の出金がいちばん手取りが多い方法です。
出金で気を付けたいこと
出金は自分名義の口座にしかできません。
口座名義と登録した氏名のカナ表記が違うと、組戻しや返金の手数料がかかることがあるとPayPalのヘルプに書かれています。
楽天キャッシュは出金を押したあとの取り消しができません。
手数料を抑えたい人は、出金の回数を減らして1回の金額をまとめると、PayPalや楽天キャッシュでは無料の条件に届きやすくなります。
各サービスの出金手順と細かな条件は、それぞれの記事に一次情報のURLとあわせて書いています。
交通系ICは「払いもどし」で現金に戻る
SuicaやPASMOは、発行元が払いもどしの仕組みを用意している数少ない電子マネーです。
基本の計算は「残額から手数料220円を引いた額」で、カード型はデポジット500円もあわせて戻ります。
| 種類 | 手続きの場所 | 戻る金額の考え方 |
|---|---|---|
| Suica(カード) | JR東日本の駅の窓口など | 残額−220円+デポジット500円 |
| モバイルSuica | アプリの退会(払いもどし)手続き | 残額−220円を本人名義の口座へ振込 |
| PASMO(カード) | PASMO取扱事業者の駅・バス営業所の窓口 | 残額−220円+デポジット500円(取扱規則第24条) |
残額が220円以下なら、残額はすべて手数料に充てられ、カード型ならデポジット500円だけが戻ります。
PASMOの払いもどし手数料は2014年4月にいったん廃止され、2022年3月12日から220円の収受が再開されました。古いブログに「手数料なしで払いもどせる」と書かれていても、今は220円がかかります。
無記名PASMOは金券ショップでも買い取られていますが、残高が数千円以上あれば、窓口の払いもどしのほうが手元に多く残ります。
モバイルSuicaは払いもどしの条件や振込までの期間に独自の決まりがあるので、手続き前に個別の記事で確かめてください。

ポイントは残高とは別に考える
「電子マネーを現金化したい」という人の中には、たまったポイントを現金にしたいという人もいます。
ポイントは発行元の特典として付与されたもので、残高とは出金のルールが違います。
| ポイント | 出金できるか | 公式の案内 |
|---|---|---|
| PayPayポイント | できない | PayPayヘルプの残高の種類の表で、送金(払い出し)ができるのはPayPayマネーとPayPayマネー(給与)だけ |
| 楽天ポイント | できない | 楽天ペイ残高に交換しても基本型になるため、出金の対象外 |
| Pontaポイント(au PAY) | 条件付き | au PAYへのポイントチャージ分はau PAY マネー側に入るため、本人確認済みなら出金にも回せる(ポイントチャージは月20,000円まで) |
Pontaポイントの扱いは例外的で、PayPayポイントや楽天ポイントは現金に戻す公式の道がありません。
ポイントで商品を買って売る方法は、買取率の分だけ価値が目減りするうえ、ポイントの規約で換金や譲渡が禁じられていることもあります。ポイントは日々の支払いに充てるのが、損の少ない使い方です。
現金に戻せない残高を損せず使い切るには
分類③の残高は、現金に戻す正規の手段がありません。
それでも、使い方しだいで「ほぼ額面どおりの価値」で消化できます。
普段の支払いに回すのが一番損が少ない
スーパーやドラッグストア、コンビニなど、毎月必ずお金を使う場所で支払いに充てれば、残高は額面の価値のまま使えます。
その分の現金が財布や口座に残るので、家計全体で見れば「現金化」と同じ効果があります。
レジで「電子マネーで○円、残りは現金」と分けて払えるかを店に確かめておくと、端数まで使い切れます。
家族の支払いに使ってもらう
PayPayの「送る・受け取る」機能は、PayPayマネーだけでなくPayPayマネーライトでも使えると、ヘルプの残高の種類の表に書かれています。
自分では使い道がない残高でも、家族や友人に送って日々の支払いに使ってもらい、その分の買い物を立て替えてもらえば、実質的に無駄なく消化できます。
au PAYの送金はau PAY マネーに限られるなど、送れる残高の種類はサービスごとに違います。
見知らぬ相手に残高を送って代金を受け取る取引は、規約違反や詐欺の入口になるので避けてください。
券種ごとの制約を先に知っておく
WAONは残高の上限が20,000円または50,000円で、複数のカードの残高を1枚にまとめることはできません。
dカード プリペイドは有効期限が過ぎると使えなくなる条件があるため、しばらく使っていないカードは期限を確かめてください。
QUICPayやiDは残高がないので、「使い切る」必要そのものがありません。登録したカードの利用額が請求されるだけです。
カードの破損や紛失は払い戻しとは別の扱い
楽天Edyの約款では、カードの破損などで残高が消えた場合、確認できた未使用分を返還する手続きが定められています。
WAONも記名式のカードなら、再発行で残高を引き継げると案内されています。
使えなくなったカードを捨てる前に、発行元の窓口に再発行や残高の移行ができないか問い合わせてみてください。
各券種の上限や手数料は個別の記事で整理しています。

「商品を買って売る」「現金化業者」がどこで引っかかるか
検索結果には「電子マネーで換金しやすい商品を買って売る」「電子マネー対応の現金化業者に頼む」という記事も並びます。
これらは、法律で直接取り締まられていないとしても、発行元やカード会社の規約に触れる方法です。
| 方法 | 引っかかる点 | 起こり得ること |
|---|---|---|
| クレジットカードでチャージした残高で商品やギフト券を買い、売る | カード会社の会員規約が禁じる「換金目的の利用」に当たる | カードの利用停止、会員資格の喪失、残債の一括請求 |
| 残高を業者のアカウントへ送り、手数料を引いた現金を振り込んでもらう | 残高の規約が禁じる本来の目的と異なる利用。送ったあとは取り消せない | 残高アカウントの利用停止や残高の失効、振込が無いまま連絡が途絶える |
| 「電子マネー対応」の現金化業者に申し込む | やることは上の2つと同じで、業者の手数料が上乗せされる | ログイン情報やカード情報を求められ、不正利用につながる |
| 買った商品を返品して現金で受け取る | 返品の可否は店の判断で、電子マネーやカードでの支払いは取消で返金されるのが一般的 | 現金にはならないことが多い |
カード会社の規約は「方式を問わず」禁じている
たとえばJCB会員規約(個人用)の第22条第9項は、現金を手に入れる目的で商品や権利の購入にショッピング枠を使うことを「ショッピング枠現金化」と呼び、方式のいかんにかかわらず禁止の対象としています。
同じ第22条第10項では、金券類やプリペイドカードなどの前払式支払手段、電子マネーの購入について、利用可能枠の範囲内でも利用を制限することがあるとしています。
JCB以外のカード会社でも、換金目的の利用を禁じる条項を会員規約に置いていることが多いです。
「違法ではない」と「残高を失わない」は別の話
「電子マネーの現金化は違法か」という疑問に、直接取り締まる法律はないと答える記事は少なくありません。
ただ、違法でないことと、規約違反で残高やカードを失わないことはまったく別です。
発行元は規約違反を理由に、通知なしで利用停止や残高の失効をできると定めていることが多く、業者に支払った手数料も戻りません。
カエタイ編集部電子マネーの現金化で起きやすい被害と予防策
電子マネーの現金化をめぐって起きやすいトラブルを、申込前にできることと、起きてしまったときの対応に分けました。
| 起きやすいこと | 申込前にできること | 起きてしまったら |
|---|---|---|
| 「残高を買い取る」「出金を代行する」と言う相手にログイン情報や暗証番号を渡す | 出金できる残高は自分のアプリから出金できる。ID・パスワード・認証コードは誰にも渡さない | すぐにパスワードを変え、発行元のサポート窓口へ連絡する。警察相談専用電話#9110 |
| SNSの個人に残高を送ったのに振込がない | 送った残高は取り消せないと知っておく。個人間の売買はしない | やり取りの画面を保存し、発行元と警察に相談する |
| カードでチャージした残高が出金できない | 後払いでチャージした分はどのサービスも出金不可と知っておく | 買い物で使い切る |
| 本人確認を後回しにしてチャージした分が、出金画面に出てこない | 出金したい人は、チャージより先に本人確認を終える | その残高は支払いに回す |
| 商品を買って売り、カード会社から利用目的を確認された | 換金目的の利用は会員規約違反と理解し、行わない | 支払いの相談はカード会社へ。消費者ホットライン188でも相談できる |
相談先は、契約や業者とのトラブルなら消費者ホットライン188、詐欺や脅しの被害なら警察相談専用電話#9110です。
買取サイトで売れるのは「コードで渡せる電子マネー系ギフト」だけ
ギフト券の買取サイトが「電子マネー買取」と書いていても、対象はアプリやカードにチャージ済みの残高ではありません。
番号を入力すれば別の人が使える、未登録・未使用のギフトコードです。
- 売れるもの:登録前のnanacoギフト、WebMoneyのプリペイドカード、BitCash、PayPayギフトカード(条件あり)など
- 売れないもの:PayPay残高、Suica残高、WAON残高、楽天Edy残高など、チャージ済みの残高
ギフトコードを売る場合も、買取率の分だけ額面より手取りが減ります。発行元の規約で換金や譲渡が制限されている券種もあるので、券種ごとの記事で売れる条件と扱う店を確かめてから申し込んでください。
電子マネーの現金化でよくある質問Q&A
- 即日で現金に換えられますか?
- 残高の種類によります。交通系ICのカード型は駅の窓口で払いもどしの手続きができ、PayPayマネーやau PAY マネーなど出金できる残高はアプリから自分の口座へ出金を申し込めます。口座に入金されるまでの時間は出金先の銀行や時間帯で変わるので、各社のアプリやヘルプで確かめてください。商品を買って返品する方法は、返金が電子マネーやカードへの取消になることが多く、現金にはなりにくいです。
- 電子マネーの現金化は業者を使わなくてもできますか?
- 業者は使いません。出金できる残高(PayPayマネー・au PAY マネー・楽天キャッシュ【プレミアム型】・ソフトバンクカード現金バリュー・PayPal)は自分のアプリから銀行口座へ出金でき、交通系ICは発行元が払いもどします。業者が介在する余地はなく、ログイン情報を渡すことになる業者への依頼は勧めません。
- どのような電子マネーが現金化に利用できますか?
- 現金に戻せるのは、本人確認済みの出金対応残高(PayPayマネー、au PAY マネー、楽天キャッシュ【プレミアム型】、ソフトバンクカード現金バリュー、PayPal)と、払いもどしできる交通系IC(Suica・PASMOなど)です。WAON・nanaco・楽天Edy・dカード プリペイドは戻せず、QUICPayやiDは残高そのものがありません。
- 業者を使った場合の換金率を教えてください
- チャージ済みの電子マネー残高を買い取る店は、カエタイ掲載の買取サイトには見当たりません。買取サイトが扱うのは登録前のギフトコード(nanacoギフト、WebMoney、BitCashなど)で、買取率は券種や店、時期によって変わります。残高は業者に売るのではなく、公式の出金か払いもどしで戻すのが正規の方法です。
電子マネー現金化のまとめ
- 電子マネーは「公式に出金できる」「払いもどしできる」「現金に戻せない」の3つに分かれる
- 分かれ目は法律上の扱い。前払式の残高は資金決済法第20条第5項で払戻しが原則禁止
- 出金できるのは、本人確認を済ませたうえで自分の口座や売上金から入れた残高。後払いでチャージした分はどのサービスも対象外
- 交通系ICは手数料220円で払いもどせる。カード型はデポジット500円も戻る
- 現金に戻せない残高は、普段の支払いに回すのが一番損が少ない
- 商品を買って売る・業者に頼む方法はカード会社や発行元の規約に触れ、残高やカードを失うおそれがある
高額買取中の人気店舗サイトはコチラ
-
 買取スカイハイ
-
 買取スイート
-
 買取ガレージ
-
 買取きゃべつ
-
 買取マッハ
-
 サカナ倶楽部
-
 二次元買取
-
 買取ルビー
-
 買取カッパくん
-
 買取将軍
-
 ギフトグレース
-
 買取笑店
-
 買取ベイビー
-
 買取おーきに
-
 買取ボブ
-
 買取デラックス
-
 買取大和
-
 買取カリビアン
-
 ギフトチェンジ
-
 買取スクエア
-
 買取ビッグチャンス
-
 漢気買取
-
 買取ダッシュ
-
 買取戦隊高額レンジャー
-
 買取マンボウ
-
 バイソク
-
 買取高額箱
-
 ギフトアニマル
-
 買取ヤイバ
-
 買取ダン
-
 アマトレード
-
 買取タイガー
-
 買取レオン
-
 アプリル
-
 買取ホームラン